Les engagements d’une banque se vérifient en rapprochant ses publications institutionnelles, ses politiques de financement et les résultats associés à ses activités. Le rapport annuel, le rapport de durabilité, les documents de gouvernance et les indicateurs environnementaux, sociaux et de gouvernance (ESG) constituent les principales pièces à examiner. Leur lecture doit distinguer les objectifs annoncés, les moyens engagés, les réalisations et les impacts effectivement mesurés.
Quels documents consulter pour examiner les engagements d’une banque ?
Les publications d’un établissement bancaire ne remplissent pas toutes la même fonction. Le rapport annuel décrit ses activités et ses grandes orientations. Le rapport de durabilité présente davantage ses objectifs environnementaux et sociaux, tandis que les politiques de financement et les documents de gouvernance renseignent sur les décisions qui encadrent ses activités.
Pour chaque engagement, rapprochez trois éléments : le document qui le formalise, la preuve publiée qui permet de l’examiner et la limite éventuelle de cette preuve.
| Document | Informations recherchées | Point de vigilance |
|---|---|---|
| Rapport annuel | Activités, financements, gouvernance et résultats globaux. | Ne pas confondre résultats financiers et impact sociétal. |
| Rapport de durabilité | Objectifs ESG, indicateurs et trajectoires. | Contrôler les méthodes et le périmètre. |
| Politique de financement | Secteurs financés et critères d’octroi. | Rechercher les exceptions et les seuils. |
| Politique d’exclusion | Activités et secteurs auxquels la banque limite ou refuse certains financements. | Une exclusion conditionnelle n’est pas une absence totale d’exposition. |
| Documents de gouvernance | Composition des organes, contrôle et rémunérations. | Examiner les mécanismes de décision effectifs. |
| Rapports d’audit et de contrôle | Vérifications indépendantes et éventuelles réserves. | Identifier précisément les éléments contrôlés. |
Le rapport de durabilité et les obligations de transparence
Le rapport de durabilité constitue une pièce centrale pour examiner les engagements climatiques, les objectifs de réduction des émissions, les risques environnementaux identifiés et les informations relatives aux pratiques sociales. Il faut notamment regarder si les résultats sont présentés sur plusieurs exercices et si les méthodes de calcul permettent une comparaison suffisamment cohérente.
LOCAL — France : l’article 29 de la loi Énergie-Climat prévoit des obligations de transparence pour les acteurs financiers entrant dans son champ d’application. Les informations peuvent notamment concerner les stratégies climatiques, la biodiversité, les expositions aux combustibles fossiles, les politiques d’exclusion et les risques de durabilité. Le rapport Article 29 LEC constitue une référence documentaire utile pour les établissements concernés. L’obligation ne s’applique toutefois pas indistinctement à toutes les banques et ne doit pas être généralisée aux autres pays francophones.
Pour retrouver ces documents en France, il est possible de consulter les publications institutionnelles de l’établissement et, lorsqu’il est assujetti à l’article 29 LEC, les rapports publics accessibles sur le Climate Transparency Hub. La recherche peut s’effectuer à partir du nom de l’entité ou de mots-clés correspondant à son activité. Certains rapports peuvent couvrir plusieurs entités d’un même groupe : il faut alors vérifier précisément les établissements inclus dans le périmètre publié. Relevez également la date de publication, l’exercice auquel se rapportent les données et les activités effectivement couvertes. Ces dates ne sont pas nécessairement identiques.
Comment vérifier les engagements sociaux et la gouvernance bancaire ?
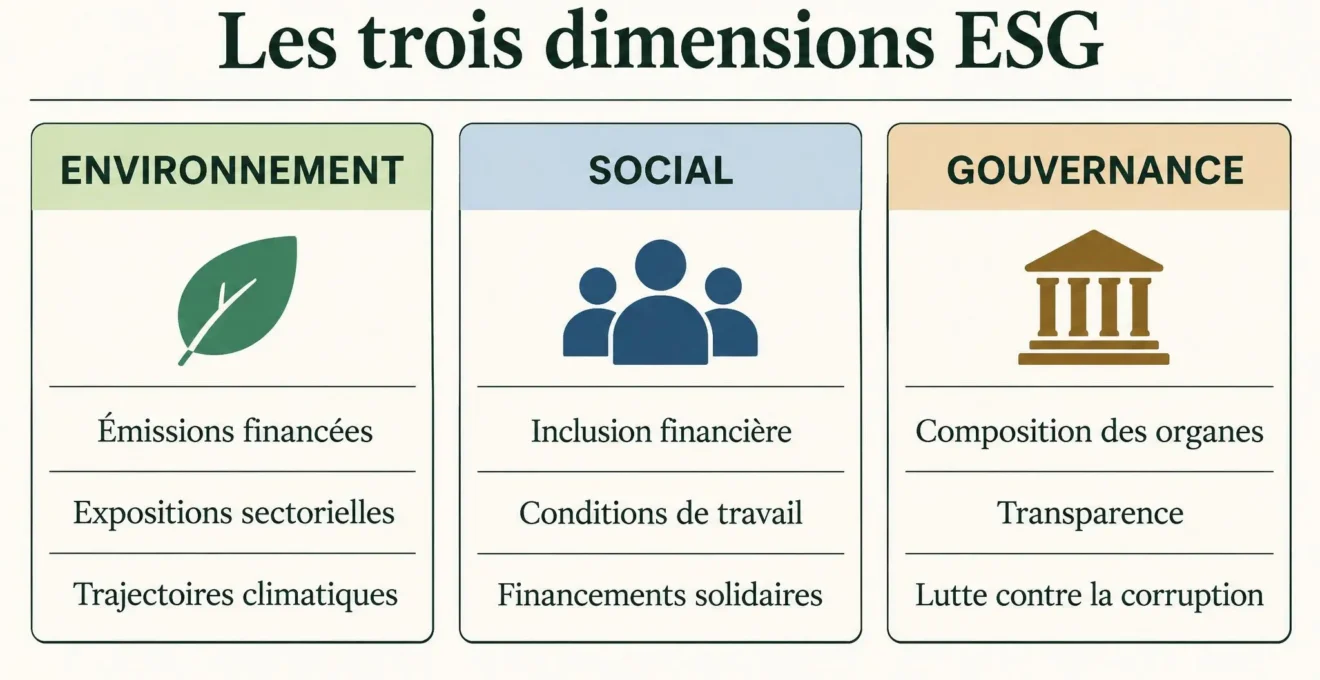
La responsabilité d’une banque ne se limite pas à son empreinte environnementale. Elle concerne aussi les conditions de travail, l’accès aux services bancaires, les effets sociaux des financements et la manière dont les décisions sont prises. Ces dimensions nécessitent des indicateurs et des documents adaptés à leur objet.
Les indicateurs sociaux à rechercher
Du côté social, plusieurs éléments méritent d’être examinés :
- L’inclusion financière : actions facilitant l’accès aux services bancaires pour les publics fragiles et accompagnement des personnes rencontrant des difficultés financières.
- Les financements solidaires : soutien aux associations, aux structures de l’économie sociale et solidaire et aux projets présentant une utilité sociale identifiable.
- Les conditions de travail : emploi, formation, égalité professionnelle, diversité et prévention des risques professionnels.
- L’accessibilité des services : dispositifs facilitant l’utilisation des services bancaires par différents publics, notamment les personnes en situation de handicap.
Pour interpréter ces informations, il faut distinguer les actions menées au sein de l’établissement des effets sociaux de ses financements. Le nombre de salariés formés, par exemple, renseigne sur une politique interne. Il prend davantage de sens lorsqu’il est rapproché de l’effectif concerné et de la période étudiée. De même, le montant des financements accordés à des structures solidaires mesure les moyens mobilisés, mais ne démontre pas à lui seul les résultats obtenus auprès des bénéficiaires. Ces derniers doivent être examinés à travers les réalisations et les effets effectivement documentés.
Les documents qui éclairent la gouvernance
Les rapports de gouvernance permettent notamment d’examiner la composition des organes de décision, la transparence des rémunérations dirigeantes, les mécanismes de contrôle interne et les dispositifs de lutte contre la corruption. Il est également utile de rechercher comment les risques environnementaux et sociaux sont pris en compte dans les décisions stratégiques.
Le modèle coopératif constitue un autre critère à examiner lorsqu’on souhaite comprendre comment une banque organise sa gouvernance et associe ses clients à son fonctionnement. Le banque éthique constitue ici une référence pour examiner les principes présentés par le Crédit Coopératif, notamment son sociétariat et ses engagements institutionnels. Ces éléments permettent d’identifier le fonctionnement revendiqué par l’établissement, qu’il reste ensuite utile de confronter aux documents de gouvernance et aux indicateurs de résultats.
Dans une structure coopérative, il convient donc de vérifier les droits réels accordés aux sociétaires, leur place dans les instances et les modalités de participation aux décisions. La seule existence d’un sociétariat ne démontre pas automatiquement que toutes les décisions sont prises de manière participative ou que les objectifs sociaux sont atteints.
Quels indicateurs environnementaux permettent de contrôler les financements ?
Les indicateurs environnementaux aident à examiner les conséquences potentielles des activités financées par une banque. Les émissions associées aux financements peuvent être très différentes de celles produites directement par les bâtiments, les agences ou les déplacements de l’établissement. Cette distinction est essentielle pour ne pas limiter l’évaluation environnementale aux seules activités internes.
Les indicateurs ESG présentés par la Banque de France permettent notamment de comprendre l’intérêt des données climatiques, des critères sociaux et des politiques d’exclusion, tout en soulignant les limites de leur interprétation.
Les émissions financées et l’empreinte carbone
Les émissions financées correspondent aux émissions de gaz à effet de serre associées aux activités ou aux entreprises auxquelles les financements et investissements d’un établissement contribuent. Elles ne doivent pas être confondues avec les émissions directes de ses agences ou de ses bureaux.
Pour interpréter une empreinte carbone publiée, recherchez la méthode de calcul, les catégories d’émissions couvertes, les secteurs inclus et la période de référence. Une baisse peut résulter d’une réduction effective des émissions des activités financées, mais aussi d’une modification du portefeuille ou du périmètre de calcul. Il faut donc examiner les explications méthodologiques avant de conclure à une amélioration environnementale.
Les expositions sectorielles et les politiques d’exclusion
Les expositions aux combustibles fossiles, à certaines industries fortement émettrices ou à des activités présentant des risques environnementaux constituent d’autres éléments utiles. Il est nécessaire de consulter les politiques sectorielles pour savoir quelles activités sont concernées, à partir de quels seuils et sous quelles conditions.
Une politique d’exclusion peut, par exemple, viser les entreprises dont une activité dépasse une certaine part du chiffre d’affaires. Elle peut aussi prévoir des exceptions ou différencier les activités existantes des nouveaux projets. Il serait donc incorrect d’en déduire une absence totale de financement dans le secteur concerné.
Attention aux politiques d’exclusion : vérifiez les seuils de chiffre d’affaires, les secteurs concernés, les exceptions et les financements indirects. Une politique d’exclusion ne signifie pas nécessairement que la banque n’a aucune exposition au secteur visé.
Comment distinguer les engagements affichés des résultats réellement vérifiés ?
Un engagement publié n’est pas encore un résultat. Pour apprécier sa portée, il faut suivre une progression : l’objectif annoncé, les moyens engagés, les réalisations obtenues et, lorsque cela peut être mesuré, les effets constatés. Cette distinction évite de confondre une somme consacrée à un financement avec un impact environnemental ou social effectivement démontré.
Examiner les objectifs et les résultats mesurés
Lorsqu’une banque annonce vouloir réduire les émissions associées à ses financements, commencez par relever la situation de référence et l’échéance annoncée. Identifiez ensuite l’indicateur utilisé, son unité lorsqu’elle est publiée, les secteurs couverts et les résultats des exercices successifs. La comparaison n’est pertinente que si les périmètres et les méthodes restent suffisamment cohérents. Si le portefeuille ou les catégories d’émissions évoluent, recherchez les explications fournies avant d’interpréter la variation comme une réduction effective des émissions financées.
Les réalisations matérielles peuvent également être examinées sur le terrain, mais l’existence d’une installation ne démontre pas, à elle seule, le montant du financement bancaire qui lui est associé ni son impact global.
Vérifier les audits, les labels et les classifications
Un audit ou une vérification indépendante peut renforcer la fiabilité d’une information. Il faut cependant lire son périmètre : porte-t-il sur l’ensemble du rapport, certains indicateurs seulement ou une méthodologie particulière ? Une vérification limitée ne doit pas être présentée comme une validation intégrale de toutes les activités de la banque.
Les labels apportent également des repères, mais leur portée dépend de leur référentiel et de ce qu’ils évaluent réellement. Il faut notamment distinguer un label portant sur un fonds d’une appréciation générale de l’établissement qui le distribue.
La réglementation européenne SFDR concerne les informations de durabilité relatives aux produits financiers. Les classifications associées aux articles 8 et 9 ne constituent donc pas, à elles seules, une certification générale de responsabilité de la banque. L’explication des catégories Article 8 et Article 9 par l’Autorité des marchés financiers précise notamment que ces mentions ne sont pas des labels et ne garantissent pas la durabilité des investissements. De même, l’alignement avec la taxonomie européenne doit être distingué de la simple éligibilité à cette taxonomie.
Une méthode de contrôle en six étapes
- Identifier l’engagement exact annoncé.
- Retrouver le document qui le formalise.
- Vérifier la période et le périmètre couverts.
- Examiner l’indicateur et sa méthode de calcul.
- Comparer l’objectif aux réalisations publiées.
- Rechercher les audits, les réserves et les exceptions.
Cette démarche permet aussi de repérer les informations manquantes. Si un objectif est annoncé sans indicateur associé, si une exclusion ne précise pas ses seuils ou si un résultat ne comporte aucune période de référence, la portée de l’engagement reste difficile à apprécier. Il est alors préférable de constater cette limite plutôt que de conclure à une performance qui n’est pas démontrée.